Quand on compare « louer ou acheter », on met presque toujours un loyer fixe en face d’une mensualité fixe. Or un seul des deux est réellement figé : la mensualité d’un crédit à taux fixe ne bouge plus pendant vingt ans, alors que le loyer, lui, est révisé chaque année. Cet article reprend le calcul en intégrant cette dissymétrie, avec des chiffres sourcés, des hypothèses explicites et plusieurs scénarios d’inflation. Si vous préférez dérouler votre propre cas tout de suite, le simulateur louer ou acheter de Vianova compare dix ans de location et dix ans de crédit à partir de vos données.
Précision utile avant de commencer : tous les montants ci-dessous sont des illustrations pédagogiques, pas des promesses de résultat ni un conseil financier personnalisé. Vianova n’est pas un conseiller en investissement et chaque situation (revenus, apport, durée de détention, ville) mérite une étude individuelle.
Pourquoi l’indexation du loyer change le calcul louer ou acheter
Le loyer n’est pas une constante
Dans un bail de location nue en résidence principale, le loyer peut être révisé une fois par an, à la date prévue au contrat, en fonction de l’indice de référence des loyers (IRL) publié par l’Insee. Le locataire qui paie 1 100 € aujourd’hui ne paiera donc pas 1 100 € dans dix ans, sauf à déménager ou à voir l’indice stagner. À l’inverse, l’emprunteur à taux fixe connaît dès la signature le montant exact de sa mensualité hors assurance sur toute la durée du prêt.
Cette différence de nature est la clé de lecture de l’article : comparer un loyer d’aujourd’hui à une mensualité d’aujourd’hui est un instantané ; comparer la trajectoire des deux sur dix ou vingt ans est un film. Le film dépend d’une variable que personne ne maîtrise, l’inflation des loyers, d’où l’intérêt de tester plusieurs scénarios plutôt que de parier sur un seul.
Ce que dit l’IRL en 2026
Selon l’Insee, l’IRL du deuxième trimestre 2026 s’établit à 148,37, soit +1,15 % sur un an. L’indice du troisième trimestre 2026, publié en octobre selon les données de l’ANIL, ressort à 148,06, soit +1,57 % sur un an. La hausse remonte donc après le point bas de 2025 (+0,87 % au troisième trimestre 2025), dans un contexte de retour de l’inflation. Ces valeurs restent nettement sous le plafond de 3,5 % qui avait été appliqué par la loi entre le troisième trimestre 2022 et le premier trimestre 2024.
Comment fonctionne la révision annuelle du loyer
La formule et les dates à connaître
Le nouveau loyer se calcule ainsi : ancien loyer multiplié par le nouvel IRL, divisé par l’ancien IRL. Le trimestre de référence est celui indiqué dans le bail, généralement le dernier IRL connu à la date de signature. Le propriétaire doit réclamer la révision ; s’il tarde, la hausse n’est en principe applicable que pour l’avenir, dans la limite du délai de prescription prévu par la loi. Pour un locataire, retenir l’essentiel suffit : chaque année, le loyer suit l’indice du trimestre choisi, ni plus ni moins.
Le plafonnement de 2022-2024 : une parenthèse, pas une règle permanente
Pour amortir le choc de l’inflation, le législateur a plafonné à 3,5 % la hausse annuelle de l’IRL entre le troisième trimestre 2022 et le premier trimestre 2024. Cette limite n’est plus en vigueur. Rien ne garantit qu’elle revienne si l’inflation repart : un locataire qui bâtit son raisonnement sur « le loyer n’augmente jamais beaucoup » s’expose à une mauvaise surprise. Dans notre simulation, nous testons donc un scénario à 3,5 % pour mesurer ce que changerait un nouvel épisode inflationniste.
L’IRL depuis 2019 : ce que les chiffres racontent
Le tableau suivant reprend l’évolution annuelle de l’IRL au deuxième trimestre, d’après les séries publiées par l’Insee et l’ANIL. Il montre que le rythme moyen de la dernière décennie n’a rien d’uniforme : deux périodes quasi plates encadrent un épisode à plus de 3 % par an.
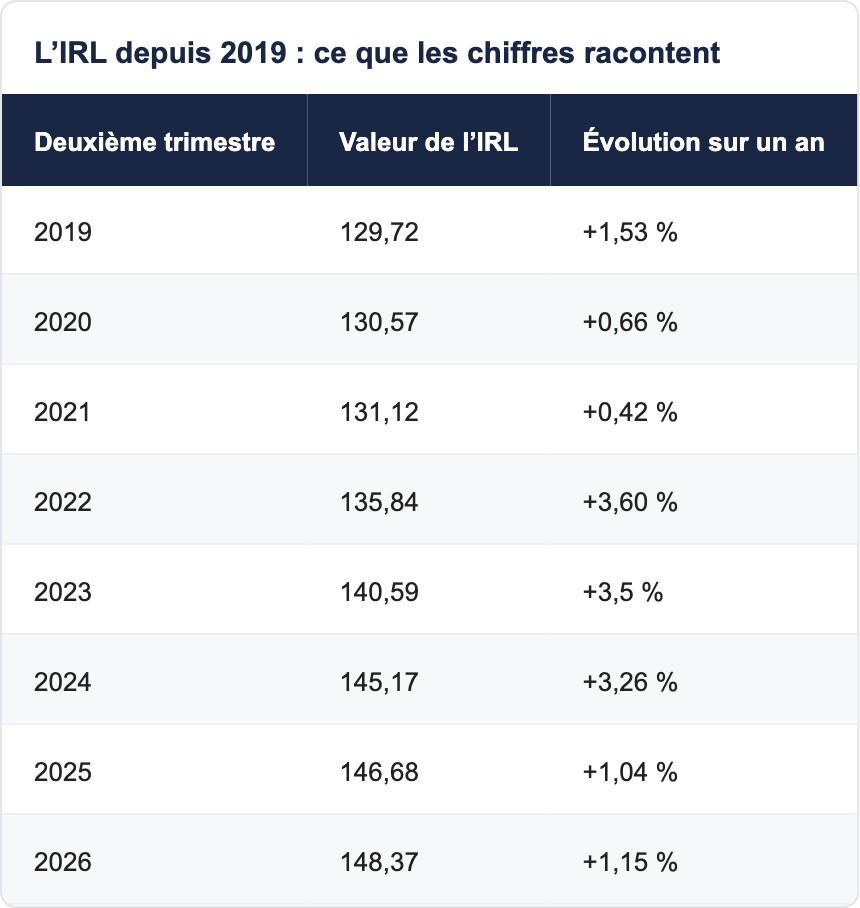
Lecture : entre le deuxième trimestre 2019 et le deuxième trimestre 2026, l’indice passe de 129,72 à 148,37, soit environ +14 % en sept ans, ce qui correspond à une moyenne proche de 1,9 % par an. Ce chiffre moyen cache pourtant des années à 0,4 % et des années à 3,6 % : c’est précisément cette dispersion qui justifie de raisonner en scénarios.
Notre cas d’école et ses hypothèses
Les hypothèses de simulation
Nous reprenons les hypothèses communes à tous les contenus Vianova, afin que cet article reste cohérent avec le simulateur : crédit sur 20 ans à 3,3 % hors assurance, assurance emprunteur à 0,34 % du capital emprunté par an, frais de notaire du neuf estimés à 2,5 % du prix. Le cas retenu est un appartement neuf à 250 000 €, acheté par un ménage qui loue aujourd’hui un logement comparable 1 100 € par mois.
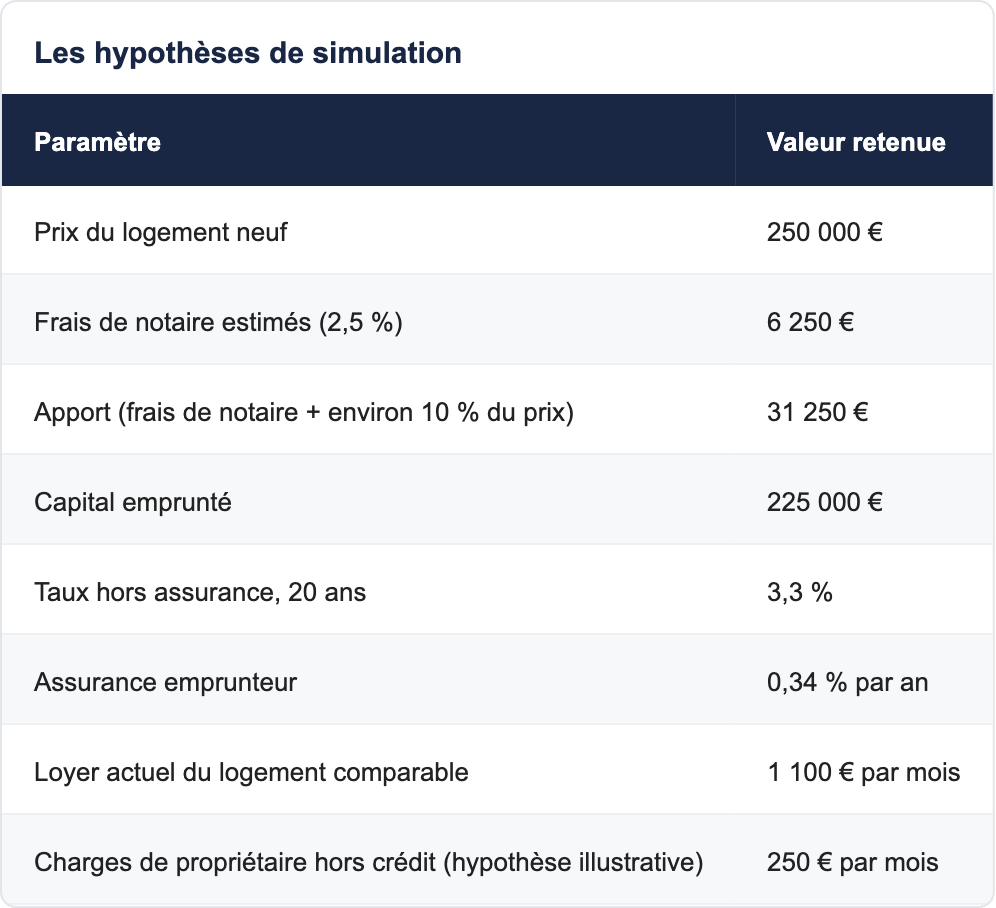
Le dernier poste est une hypothèse de prudence : il regroupe la taxe foncière (le neuf bénéficie en principe d’une exonération temporaire, à vérifier commune par commune), les charges de copropriété, l’assurance propriétaire et une provision d’entretien. Le montant réel varie fortement d’une résidence à l’autre. Le locataire, lui, supporte aussi une part de charges, mais nous les considérons comme équivalentes pour ne comparer que ce qui diffère.
La mensualité dans ce scénario
Avec 225 000 € empruntés sur 20 ans à 3,3 %, la mensualité hors assurance ressort à environ 1 282 €. L’assurance ajoute environ 64 € par mois, soit une mensualité totale proche de 1 346 €. Autrement dit, à la signature, l’achat coûte environ 246 € de plus par mois que la location, avant charges de propriétaire. C’est l’effort initial que l’indexation du loyer va progressivement réduire.
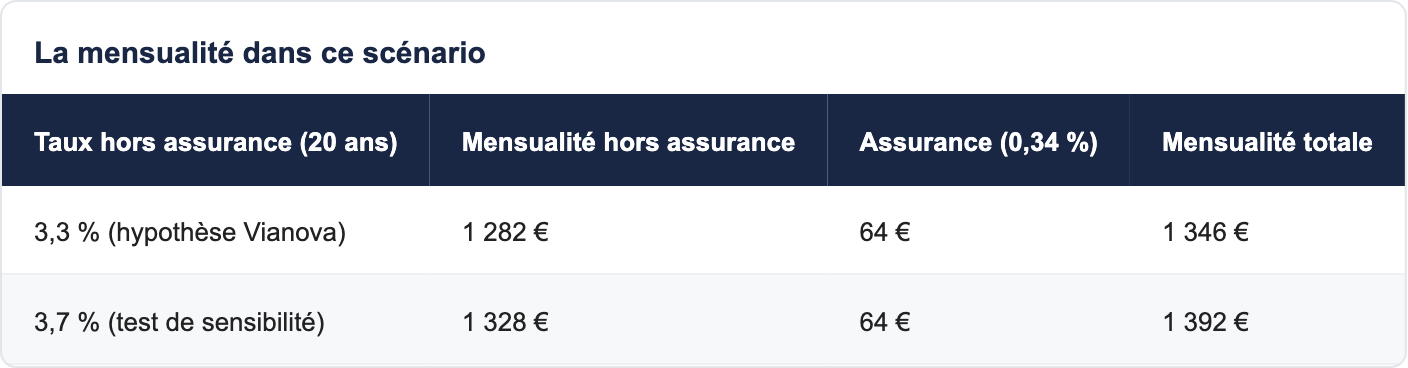
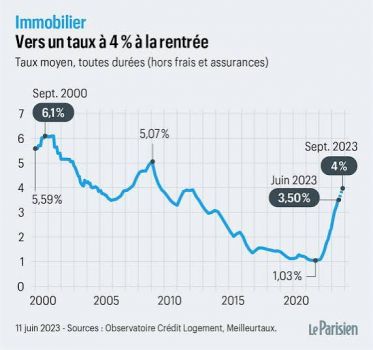
Le taux de 3,7 % n’est pas choisi au hasard : en octobre 2026, les baromètres publiés font état de taux moyens sur 20 ans situés entre environ 3,66 % (Pretto) et 3,73 à 3,79 % (Empruntis), en hausse sur un mois. Votre taux réel dépend de votre profil, de votre apport et de la banque ; un courtier ou votre conseiller pourra le préciser.
Quand le loyer rattrape la mensualité
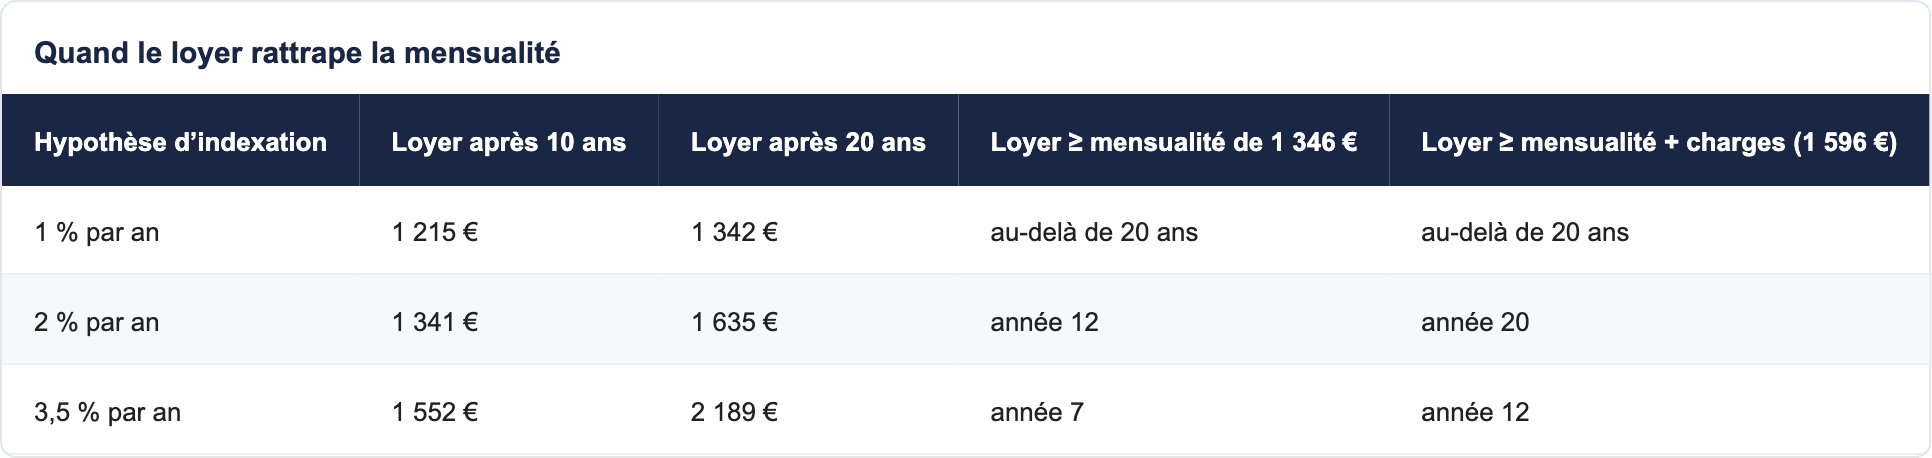
Question centrale : au bout de combien d’années le loyer indexé atteint-il la mensualité d’achat ? Nous testons trois trajectoires de l’IRL, appliquées chaque année au loyer de 1 100 € : 1 % (inflation faible, proche de la période 2020-2021), 2 % (cible usuelle de stabilité des prix) et 3,5 % (nouvel épisode inflationniste de type 2022-2024).
Scénario à 1 % : l’achat reste plus cher au quotidien
Si l’IRL ne progresse que de 1 % par an, le loyer atteint environ 1 215 € après dix ans et 1 342 € après vingt ans. Il ne rejoint la mensualité qu’à la toute fin de la période. Dans ce cas, le propriétaire paie plus cher chaque mois pendant la quasi-totalité du crédit ; son avantage n’est pas dans la trésorerie mais dans le patrimoine constitué et dans le loyer qu’il ne paiera plus après le dernier remboursement.
Scénario à 2 % : le croisement arrive en milieu de période
Avec 2 % par an, le loyer atteint environ 1 341 € au bout de dix ans, puis 1 635 € au bout de vingt ans. Il dépasse la mensualité d’achat vers l’année 12. Si l’on ajoute les charges de propriétaire, le point de croisement est repoussé : année 20. C’est un enseignement important : le point de bascule ne dépend pas que de l’inflation, il dépend aussi de la façon dont on compte les charges.
Scénario à 3,5 % : l’assurance contre l’inflation prend de la valeur
Si l’inflation des loyers retrouve le rythme du plafond de 2022-2024, le loyer passe de 1 100 € à environ 1 552 € en dix ans et à 2 189 € en vingt ans. Le croisement avec la mensualité intervient dès l’année 7. Le crédit à taux fixe joue alors pleinement son rôle de protection : le propriétaire a figé son coût de logement alors que le locataire subit chaque revalorisation.
Ce que le propriétaire paie en plus, et ce qu’il ne paie pas
Comparer honnêtement, c’est aussi lister ce qui n’apparaît pas dans la mensualité. Le tableau suivant distingue les postes selon le statut. Les garanties du neuf (parfait achèvement, biennale, décennale) réduisent le risque de grosses dépenses imprévues les premières années, ce qui rend l’hypothèse de provision d’entretien plus raisonnable que dans l’ancien, sans la supprimer.
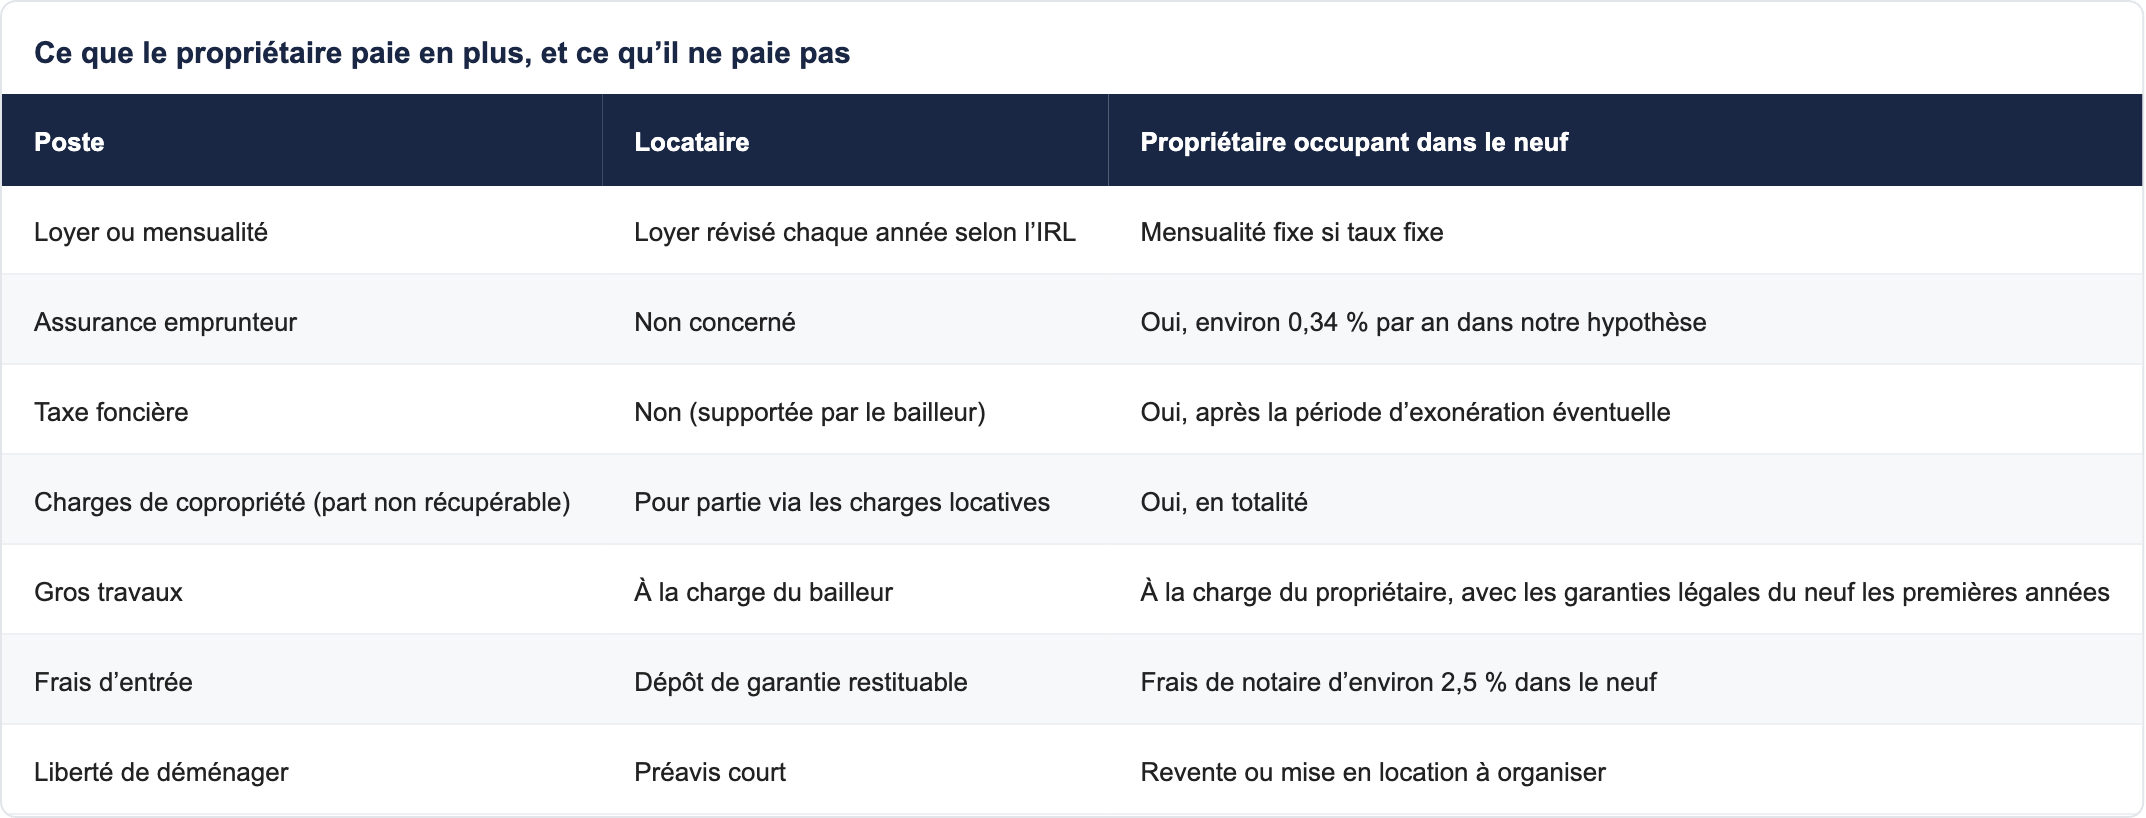
Les frais de notaire réduits du neuf (environ 2,5 % contre 7 à 8 % dans l’ancien selon les ordres de grandeur couramment cités) comptent parmi les premiers leviers de l’achat neuf : sur 250 000 €, ils représentent environ 6 250 €, là où l’ancien dépasserait souvent 17 000 €. Pour le détail ligne à ligne, notre article sur les frais de notaire dans le neuf en 2026 reste la référence.
Le bilan sur dix ans : coût net de chaque option
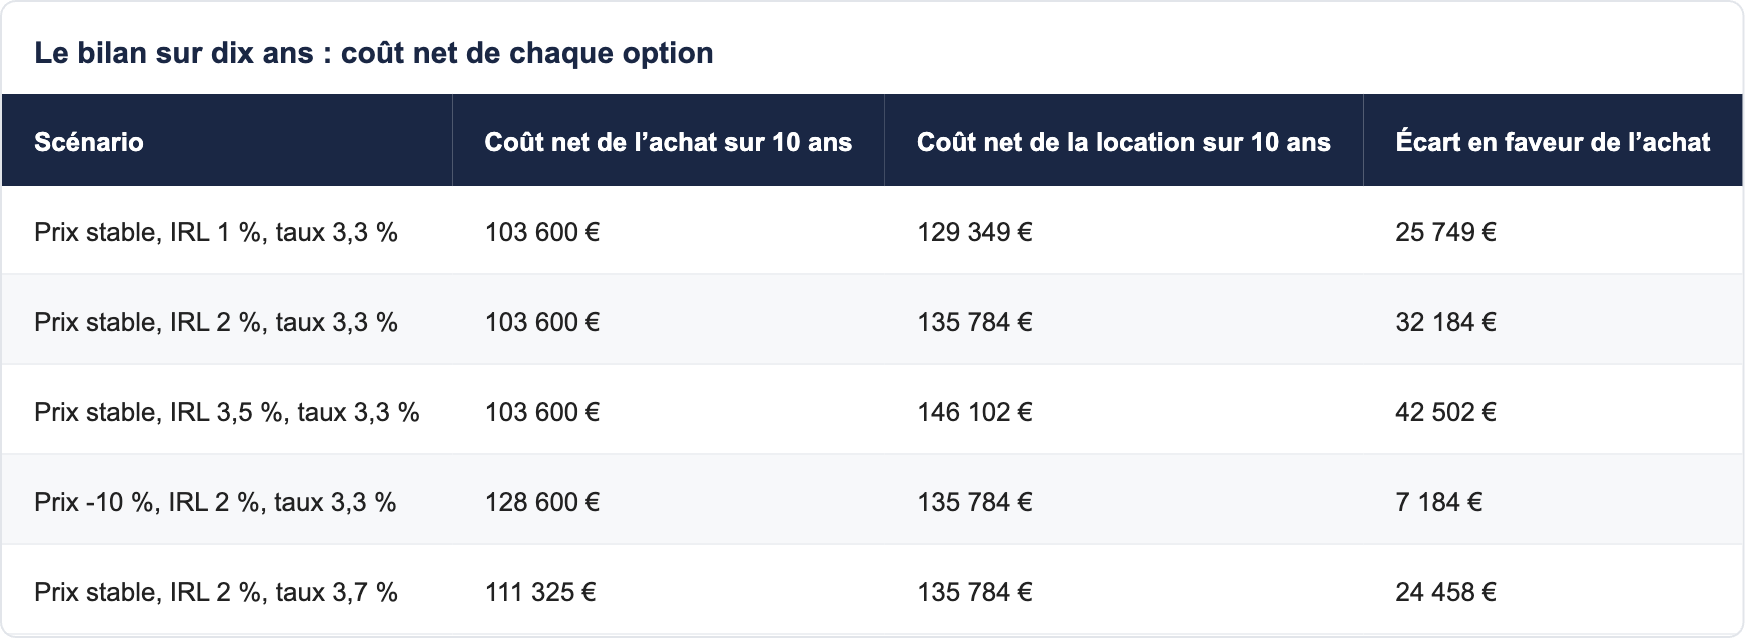
Pour aller au-delà du « qui paie le plus chaque mois », on calcule un coût net sur dix ans. Côté acheteur : mensualités, charges de propriétaire et apport immobilisé, moins le patrimoine récupérable (valeur du bien moins capital restant dû). Côté locataire : loyers cumulés indexés, moins le rendement de l’apport placé, que nous supposons à 2,5 % par an net, par prudence. Ce calcul est une approximation : il ignore la fiscalité de l’épargne, les frais de revente et la valeur du temps.
Si les prix stagnent
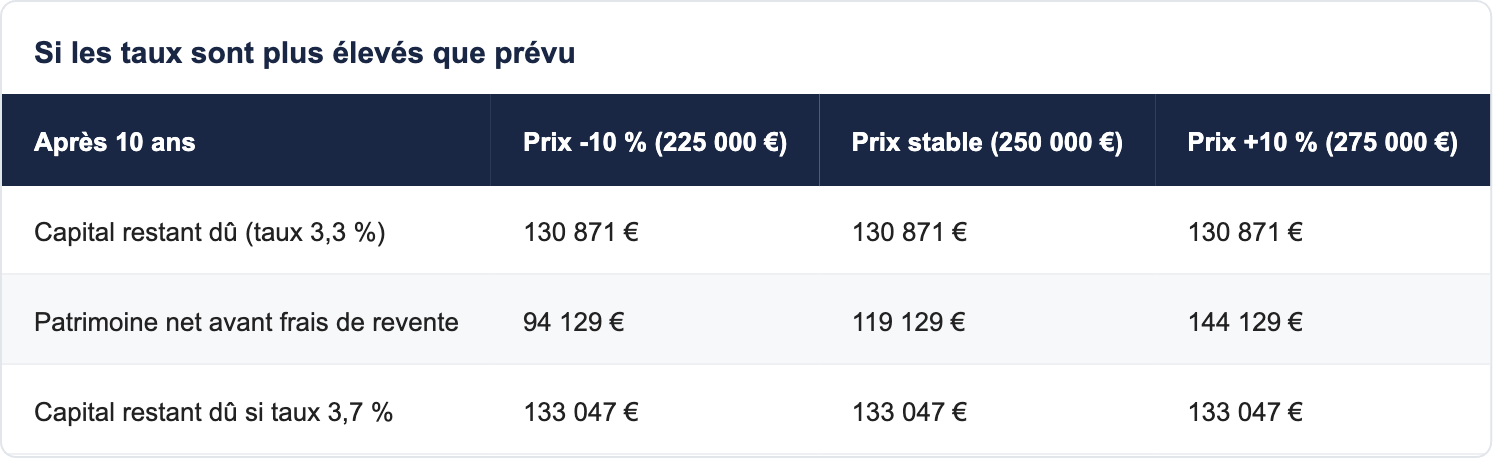
Quand le prix du bien reste à 250 000 €, le capital restant dû après dix ans est d’environ 130 871 € : le patrimoine net récupérable atteint donc environ 119 129 €. C’est ce capital qui fait pencher la balance en faveur de l’achat dans les trois premières lignes du tableau, même quand l’inflation des loyers est faible. À l’inverse, le locataire conserve sa liquidité et sa liberté de mouvement : ce sont des avantages réels, mais ils ont un prix.
Si les prix baissent de 10 %
Le scénario de baisse de 10 % est un test de résistance, pas une prévision. Même dans ce cas, le calcul reste, dans cette hypothèse précise, favorable à l’achat sur dix ans, mais l’écart se réduit nettement. Il s’inverserait pour une durée de détention plus courte : revendre au bout de deux à trois ans après une baisse, en payant les frais de revente, est le cas où l’achat devient dangereux. D’où une règle simple : n’achetez pas si vous pensez devoir revendre dans moins de cinq ans.
Si les taux sont plus élevés que prévu
À 3,7 % au lieu de 3,3 %, la mensualité augmente d’environ 46 € par mois et le coût net de l’achat s’alourdit, sans suffire à renverser le résultat dans ce cas d’école. Mais le seuil de bascule se déplace, et il se déplace vite quand l’apport est plus faible ou la durée plus longue. Un test avec votre taux réel vaut mieux que n’importe quelle moyenne.
Les cas où louer reste le bon choix
Défendre l’achat ne veut pas dire nier les situations où la location est préférable. Elle l’est quand votre horizon de séjour est inférieur à cinq ans, quand votre emploi est incertain, quand votre apport est trop faible pour absorber un imprévu, ou quand le rapport entre prix d’achat et loyers dans votre zone est défavorable. Une analyse sérieuse commence par cette question : combien de temps pensez-vous vraiment rester dans ce logement ?
- Horizon court : en dessous de cinq ans, les frais d’acquisition et de revente pèsent trop lourd.
- Mobilité professionnelle forte : un contrat à durée déterminée ou une mutation probable justifient d’attendre.
- Apport insuffisant : emprunter 100 % du prix et des frais fragilise le dossier et la marge de sécurité.
- Taux d’effort déjà élevé : une mensualité qui dépasse environ un tiers des revenus, avec assurance, est rarement acceptée.
Dans les autres cas, l’achat dans le neuf a des atouts que la comparaison purement financière ne capte pas : performances énergétiques de la RE2020, DPE favorable, garanties légales, frais de notaire réduits et possibilité de mobiliser des aides.
Les aides qui améliorent le calcul de l’acheteur dans le neuf
Plusieurs dispositifs peuvent réduire la mensualité ou le coût d’entrée. Ils dépendent de la commune, des revenus et de la composition du foyer ; Vianova les vérifie commune par commune avant tout engagement.
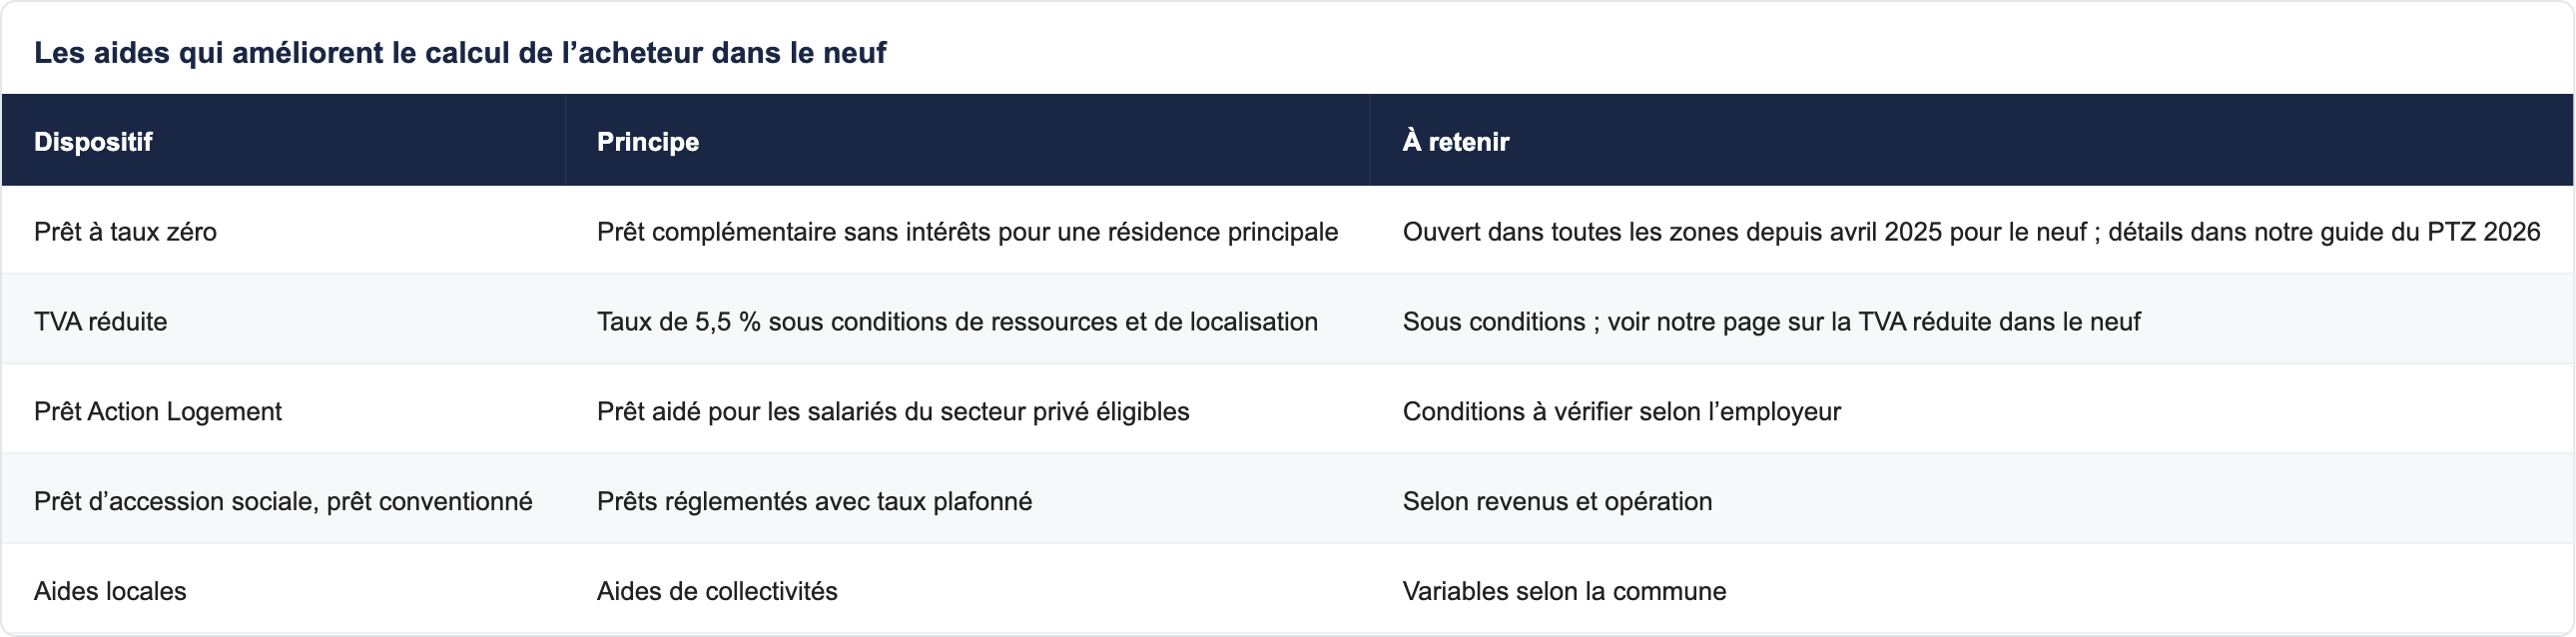
Le PTZ mérite une attention particulière dans un calcul louer ou acheter : en diminuant le capital financé au taux du marché, il réduit la mensualité et avance le point de croisement avec le loyer. Notre guide du PTZ 2026 pas à pas détaille les plafonds et les conditions. La TVA réduite dans le neuf peut aussi alléger le prix d’achat pour les ménages qui y sont éligibles.
Sur l’actualité : le projet de loi de finances pour 2027 prévoit, dans sa version déposée, des évolutions possibles du PTZ, mais il s’agit à ce stade d’un projet en discussion, pas de règles votées. Mieux vaut suivre nos pages lois et fiscalité avant de bâtir un plan sur une mesure non adoptée.
Où acheter pour sécuriser ses mensualités : quelques programmes
En Île-de-France
En Île-de-France, la tension locative rend l’inflation des loyers plus sensible : c’est là que le crédit à taux fixe joue le plus son rôle d’amortisseur. Parmi les programmes actifs au moment de la rédaction, les informations de leur fiche indiquent le nombre de lots disponibles et le prix de départ, à vérifier avant toute décision. Vous pouvez explorer l’offre par département : programmes neufs dans les Hauts-de-Seine, programmes neufs dans le Val-de-Marne, programmes neufs en Seine-Saint-Denis ou programmes neufs en Essonne, ou la page régionale des logements neufs en Île-de-France.
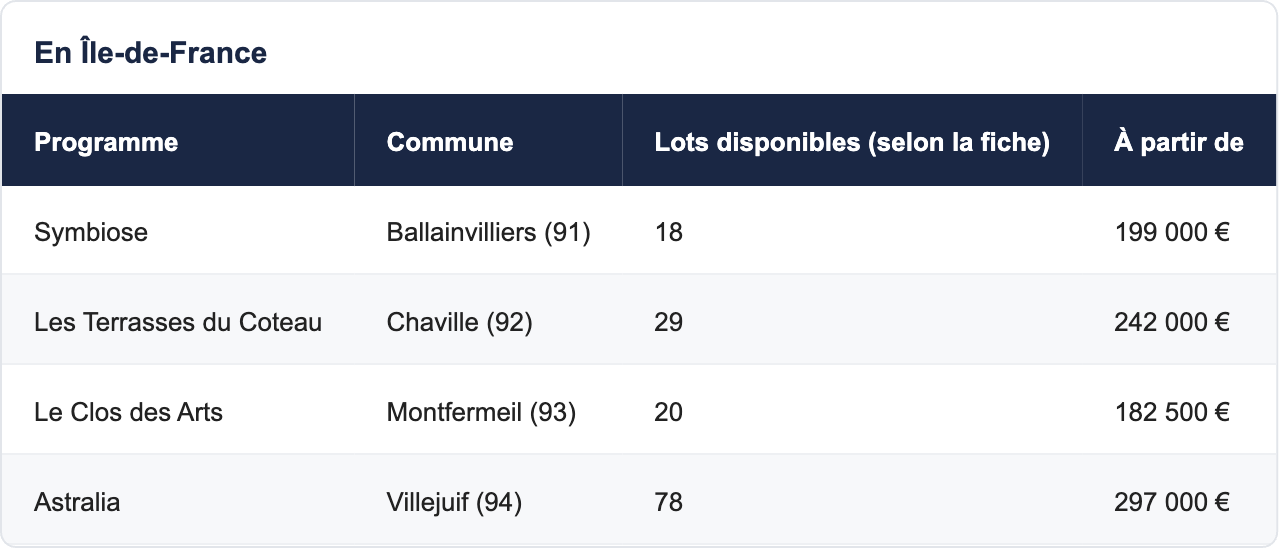
À Ballainvilliers, la résidence Symbiose à Ballainvilliers propose des appartements à partir de 199 000 € ; à Chaville, Les Terrasses du Coteau à Chaville s’adresse aux ménages cherchant un cadre résidentiel proche de Paris ; à Montfermeil, Le Clos des Arts à Montfermeil affiche l’un des tickets d’entrée les plus accessibles de la sélection ; à Villejuif, le programme Astralia à Villejuif offre le choix le plus large de la liste. Ces fiches évoluent : les lots et les prix indiqués sont ceux lus au moment de la rédaction.
Dans les autres régions
Hors Île-de-France, les écarts entre loyers et prix d’achat ne sont pas les mêmes, ce qui change le verdict. Pour comparer, parcourez les logements neufs en Auvergne-Rhône-Alpes (dont programmes neufs en Haute-Savoie et programmes neufs dans l’Ain), les logements neufs en Occitanie (notamment programmes neufs en Haute-Garonne) ou les logements neufs en Provence-Alpes-Côte d’Azur (par exemple programmes neufs dans les Alpes-Maritimes). La carte des programmes neufs aide à repérer les communes dans lesquelles votre loyer actuel pourrait déjà financer un achat.
Ce que Vianova apporte à ce calcul
Vianova est une marketplace de l’immobilier neuf : l’accompagnement est gratuit pour l’acquéreur au prix promoteur, les honoraires étant payés par le promoteur. Vous avez un conseiller unique du premier appel à la remise des clés, la sélection de programmes est préparée par un conseiller et non par un algorithme, et il n’y a aucune pression commerciale. Les dispositifs (PTZ, prêt Action Logement, prêt d’accession sociale et prêt conventionné, TVA réduite, aides locales) sont vérifiés commune par commune.
Autre ressource : notre hub de conseils pour investir dans le neuf regroupe les guides complémentaires, et le ce que votre loyer peut financer donne en quelques secondes une première estimation de ce que votre loyer actuel pourrait financer dans le neuf.
FAQ : loyer indexé, mensualité fixe et achat dans le neuf
Qu’est-ce que l’IRL ?
L’indice de référence des loyers est publié chaque trimestre par l’Insee. Il sert à réviser les loyers des locations nues et meublées à usage de résidence principale, selon la date prévue au bail.
Quel est le dernier IRL connu ?
Selon l’Insee, l’IRL du deuxième trimestre 2026 est de 148,37 (+1,15 % sur un an). Celui du troisième trimestre 2026 est de 148,06 (+1,57 % sur un an) d’après les données de l’ANIL ; vérifiez toujours la dernière publication avant un calcul.
Mon propriétaire peut-il augmenter le loyer chaque année ?
Oui, si le bail prévoit une clause de révision. La hausse ne peut pas dépasser la variation de l’IRL et doit être demandée par le bailleur.
Le plafonnement de 3,5 % existe-t-il toujours ?
Non. Il s’appliquait du troisième trimestre 2022 au premier trimestre 2024. Il n’est plus en vigueur et rien ne garantit son retour.
Une mensualité de crédit peut-elle augmenter ?
Avec un prêt à taux fixe, la mensualité hors assurance reste identique. Seuls une modulation prévue au contrat, un remboursement anticipé ou une variation d’assurance peuvent la modifier. Un prêt à taux variable fonctionne autrement et comporte un risque.
Quelle durée de détention faut-il pour que l’achat soit rentable ?
Il n’y a pas de seuil universel. Les frais d’acquisition et de revente rendent l’achat risqué en dessous de cinq ans ; au-delà, le résultat dépend du prix, du taux, de l’apport et de l’évolution des loyers.
Quelle part de mes revenus puis-je consacrer à la mensualité ?
Les banques regardent le taux d’endettement, souvent autour d’un tiers des revenus avec l’assurance, avec des marges d’appréciation selon le profil. Un courtier peut vous donner votre capacité réelle.
Pourquoi acheter dans le neuf plutôt que dans l’ancien pour ce calcul ?
Les frais de notaire sont réduits (environ 2,5 % dans notre hypothèse), les garanties légales limitent les dépenses imprévues et la RE2020 vise une consommation d’énergie plus faible. L’éligibilité au PTZ est aussi plus large dans le neuf.
Le PTZ est-il ouvert dans toute la France ?
Pour le neuf collectif, le PTZ est ouvert dans toutes les zones depuis avril 2025, sous conditions de ressources et d’occupation en résidence principale. Consultez notre guide du PTZ 2026 pour les plafonds.
Que change le projet de loi de finances 2027 pour les acheteurs ?
À ce jour, il s’agit d’un projet en discussion au Parlement : des évolutions du PTZ et d’autres dispositifs sont évoquées, mais rien n’est définitivement voté. Attendez la publication au Journal officiel avant de fonder une décision dessus.
Les charges de copropriété sont-elles plus faibles dans le neuf ?
Elles varient beaucoup selon les équipements de la résidence (ascenseur, espaces verts, chauffage collectif). Le neuf profite en général d’une meilleure performance énergétique, mais demandez le budget prévisionnel de la copropriété.
La taxe foncière est-elle exonérée dans le neuf ?
Les constructions neuves bénéficient en principe d’une exonération temporaire de taxe foncière, dont la durée et les conditions dépendent de la commune. Vérifiez-la dans le dossier de réservation.
Et si j’ai un petit apport ?
Un apport faible n’interdit pas l’achat, mais il augmente le capital emprunté, la mensualité et le coût de l’assurance. Un courtier peut tester plusieurs montages, dont l’usage du PTZ.
Peut-on acheter pour ensuite louer son logement ?
Oui, mais c’est un autre projet : investissement locatif, avec une fiscalité propre. Aucun rendement n’est garanti ; voyez notre page pour définir son objectif d’investissement avant de choisir.
Comment savoir si mon loyer actuel peut financer un achat ?
Il faut simuler la mensualité avec votre taux, votre apport et la durée, puis la comparer à votre loyer indexé. Le simulateur Vianova fait cette comparaison sur dix ans.
Vianova me facture-t-il son accompagnement ?
Non : l’accompagnement est gratuit pour l’acquéreur, les honoraires étant payés par le promoteur, et vous achetez au prix promoteur.
En résumé : le loyer bouge, la mensualité ne bouge pas
Retenons trois idées. Un : l’indexation fait du loyer un coût variable et de la mensualité un coût figé, ce qui avantage l’acheteur quand l’inflation repart. Deux : le résultat dépend de paramètres que vous maîtrisez en partie (apport, durée, taux négocié) et d’autres que vous ne maîtrisez pas (prix du bien, IRL futur). Trois : le bon calcul est le vôtre. Pour le faire, utilisez le comparateur louer ou acheter de Vianova ou parlez à un conseiller qui vous suivra, gratuitement, du premier appel à la remise des clés.