C'est l'une des mesures patrimoniales les plus généreuses de ces dernières années, et elle entre dans son dernier trimestre. Depuis le 15 février 2025, un parent, un grand-parent ou un arrière-grand-parent peut donner jusqu'à 100 000 € à un descendant sans payer le moindre droit de donation, à condition que l'argent serve à acheter un logement neuf ou en VEFA qui deviendra une résidence principale. Un même enfant peut ainsi recevoir jusqu'à 300 000 € de plusieurs membres de sa famille, en totale franchise de droits.
Pour le neuf, la fenêtre se referme le 31 décembre 2026 : c'est la date du don qui compte. Ce guide explique le dispositif prévu à l'article 790 A bis du Code général des impôts, chiffre l'économie réelle, détaille le calendrier à respecter et montre comment le combiner avec les autres abattements pour transmettre bien davantage. Pour trouver le logement neuf adapté à la taille de la famille, la page Logement famille de Vianova permet de recevoir une sélection préparée par un conseiller.
Le dispositif en bref
D'où vient cette exonération ?
La mesure a été créée par la loi de finances pour 2025 (loi du 14 février 2025) et codifiée à l'article 790 A bis du Code général des impôts. Elle a été modifiée par la loi de finances pour 2026 (loi du 19 février 2026), qui l'a étendue à l'achat d'un logement ancien par un primo-accédant. Son objectif est double : soutenir la construction neuve et aider les jeunes ménages à devenir propriétaires en avançant la transmission du patrimoine familial.
Les chiffres à retenir
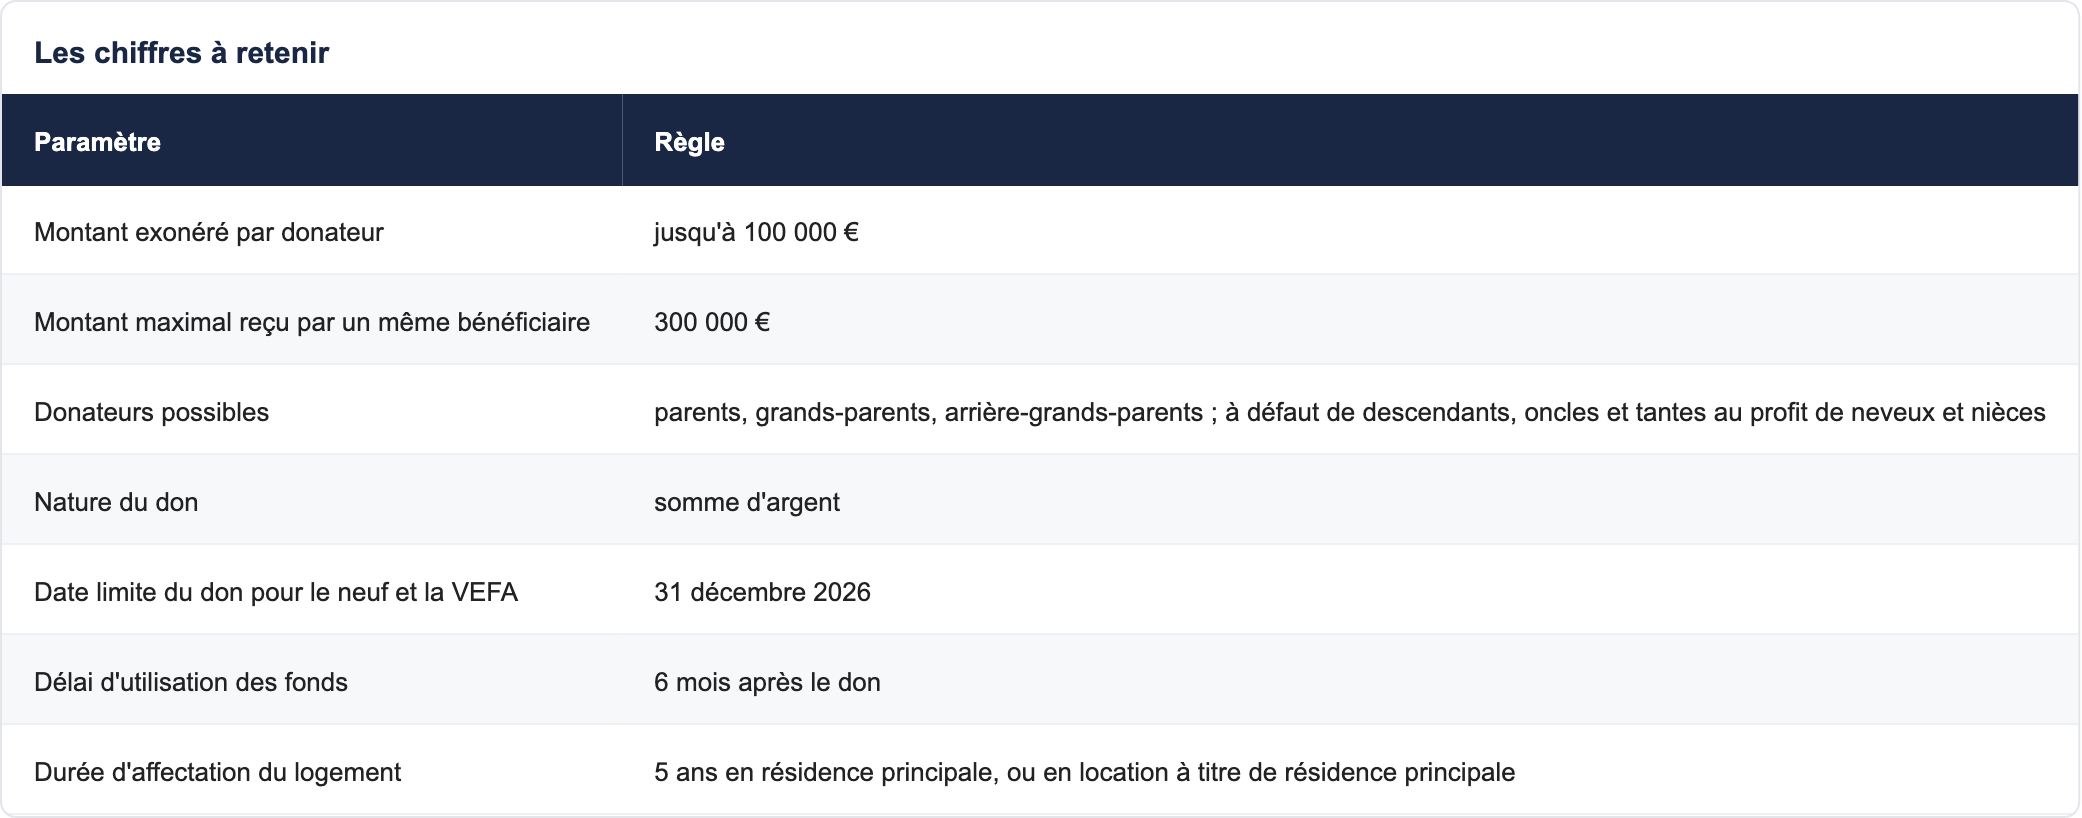
Sources : article 790 A bis du CGI dans sa rédaction issue des lois de finances pour 2025 et 2026, commentaires des notaires et de la presse spécialisée. Les conditions précises doivent être validées avec votre notaire.
Quels projets sont éligibles ?
L'achat d'un logement neuf ou en VEFA
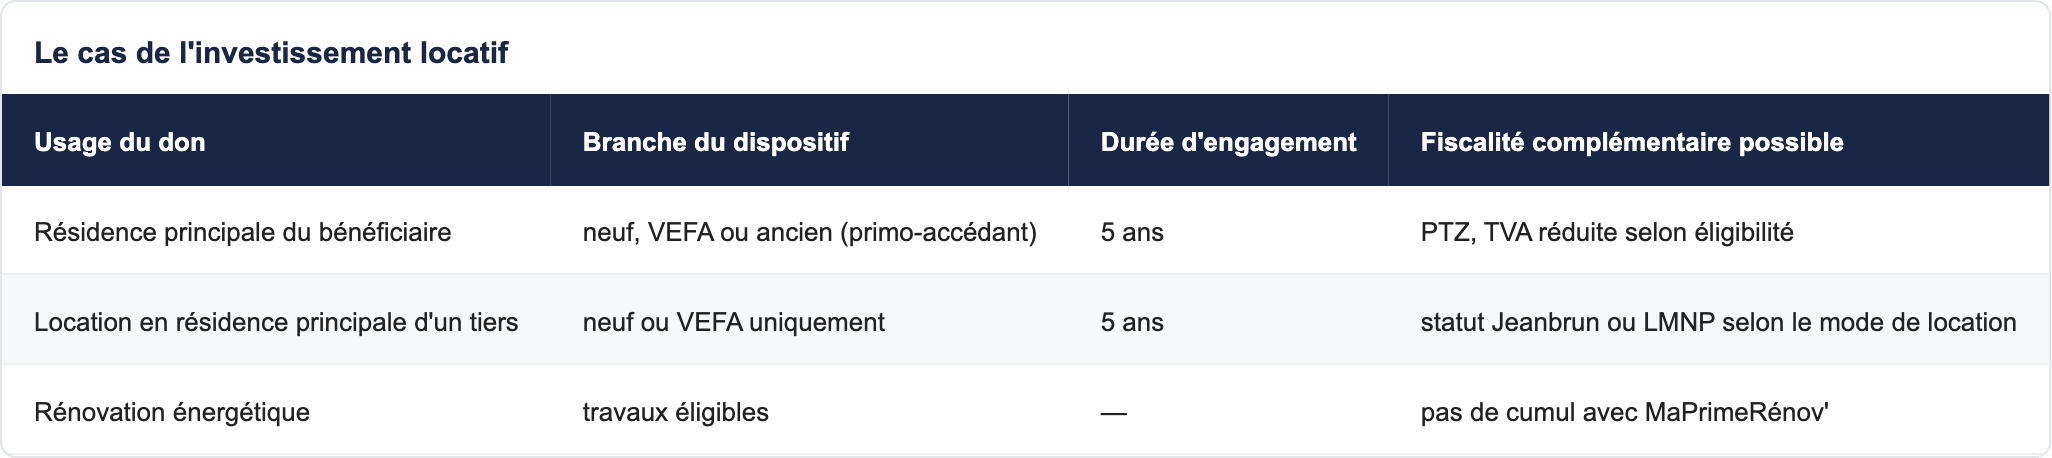
C'est la branche qui nous intéresse ici. Les fonds donnés financent l'acquisition d'un logement neuf ou vendu en l'état futur d'achèvement, y compris en indivision ou en usufruit. Le logement doit devenir la résidence principale du bénéficiaire, ou être loué à un tiers qui en fait sa résidence principale.
Les travaux de rénovation énergétique
Les sommes peuvent aussi financer des travaux de rénovation énergétique éligibles à MaPrimeRénov' dans la résidence principale du bénéficiaire, sans cumul avec la prime pour les mêmes travaux. Cette branche prend également fin le 31 décembre 2026.
L'achat d'un logement ancien par un primo-accédant
Depuis la loi de finances pour 2026, le dispositif couvre aussi l'achat d'un logement ancien, du 1er janvier 2026 au 30 juin 2027, à condition que le bénéficiaire soit primo-accédant (pas propriétaire de sa résidence principale au cours des deux années précédentes) et qu'il occupe lui-même le logement.
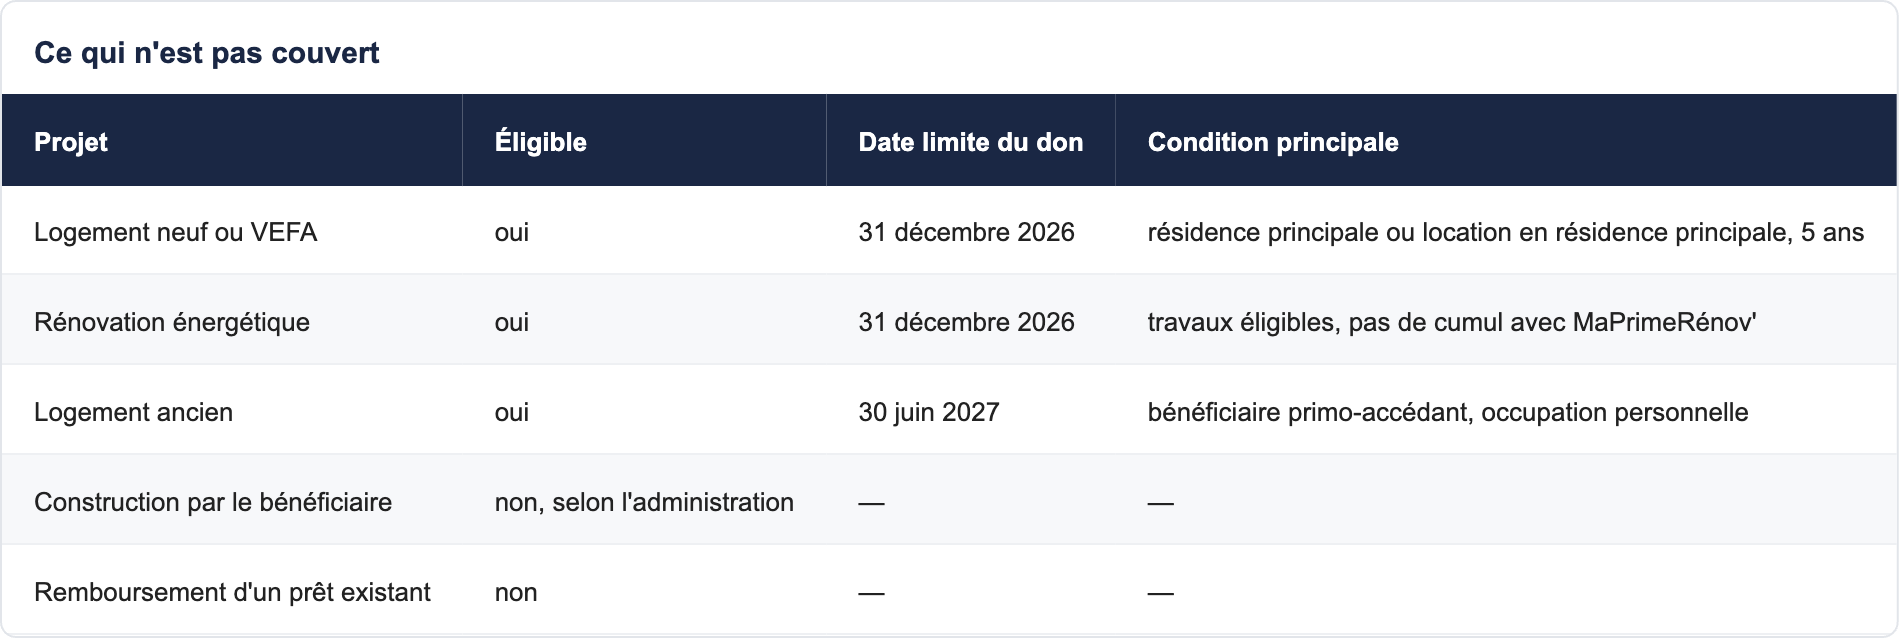
Ce qui n'est pas couvert
Selon l'analyse publiée par l'AUREP à partir des commentaires administratifs, la construction d'une maison par le bénéficiaire lui-même n'est pas assimilée à l'acquisition d'un logement neuf. Le don ne doit pas non plus servir à rembourser un prêt déjà contracté. En cas de doute sur un montage, faites valider le projet par votre notaire avant de verser les fonds.
Combien économise-t-on vraiment ?
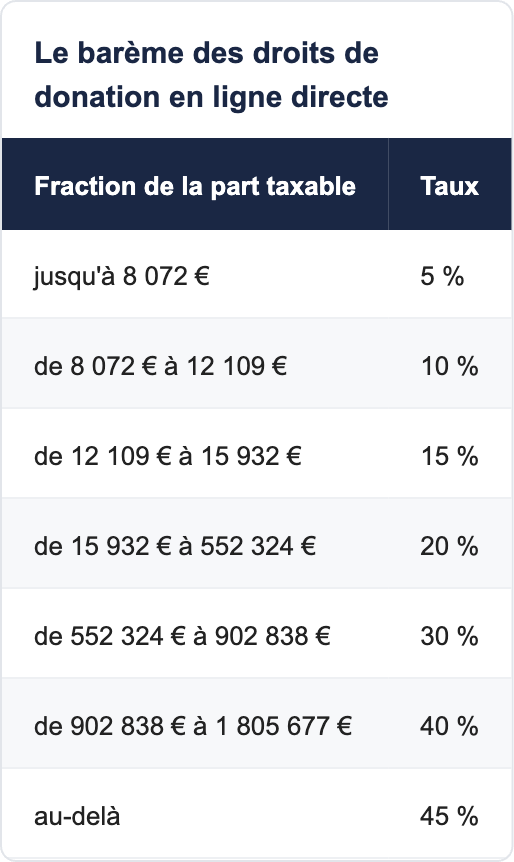
Le barème des droits de donation en ligne directe
Hors abattement, une donation d'un parent à un enfant est taxée selon un barème progressif. Voici le barème en ligne directe, appliqué après abattement.
Ce que l'exonération fait gagner
Le gain est maximal lorsque les abattements classiques ont déjà été utilisés (par une donation antérieure de moins de 15 ans, par exemple). Pour un don de 100 000 € par un parent dont l'abattement est consommé, les droits seraient d'environ 18 194 € au barème. Avec l'exonération, ils tombent à zéro.
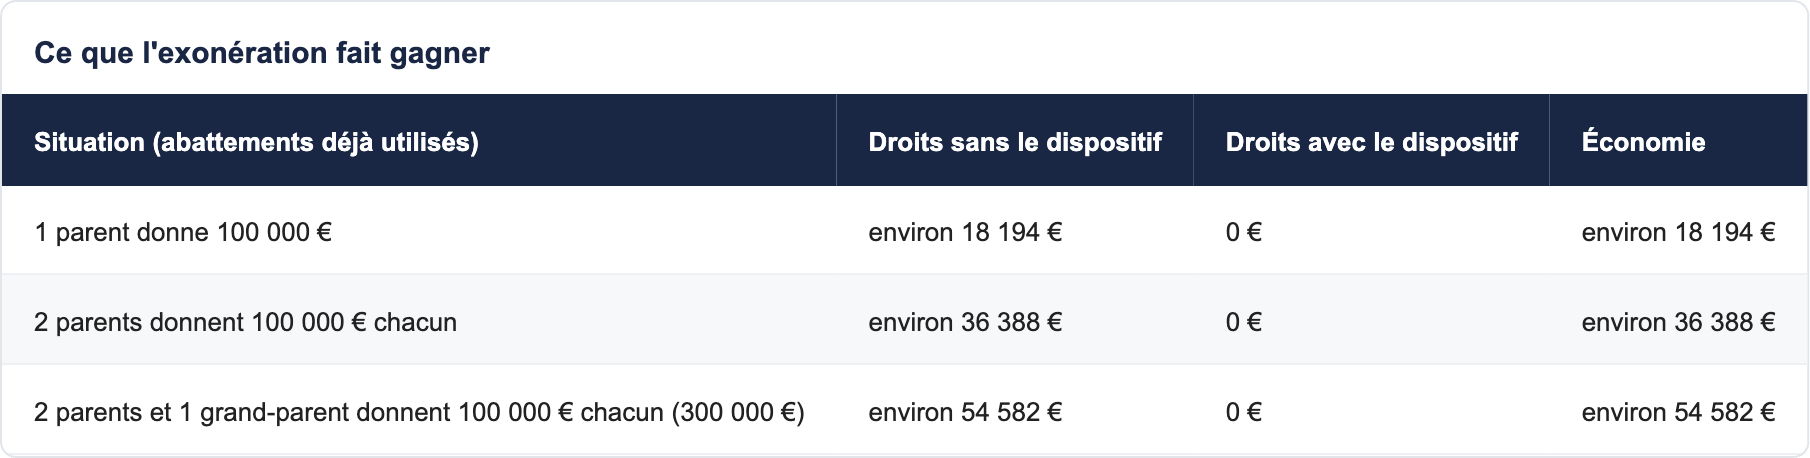
Calculs indicatifs réalisés au barème en ligne directe, par donateur et hors frais d'acte. Chaque don est taxé séparément, donateur par donateur.
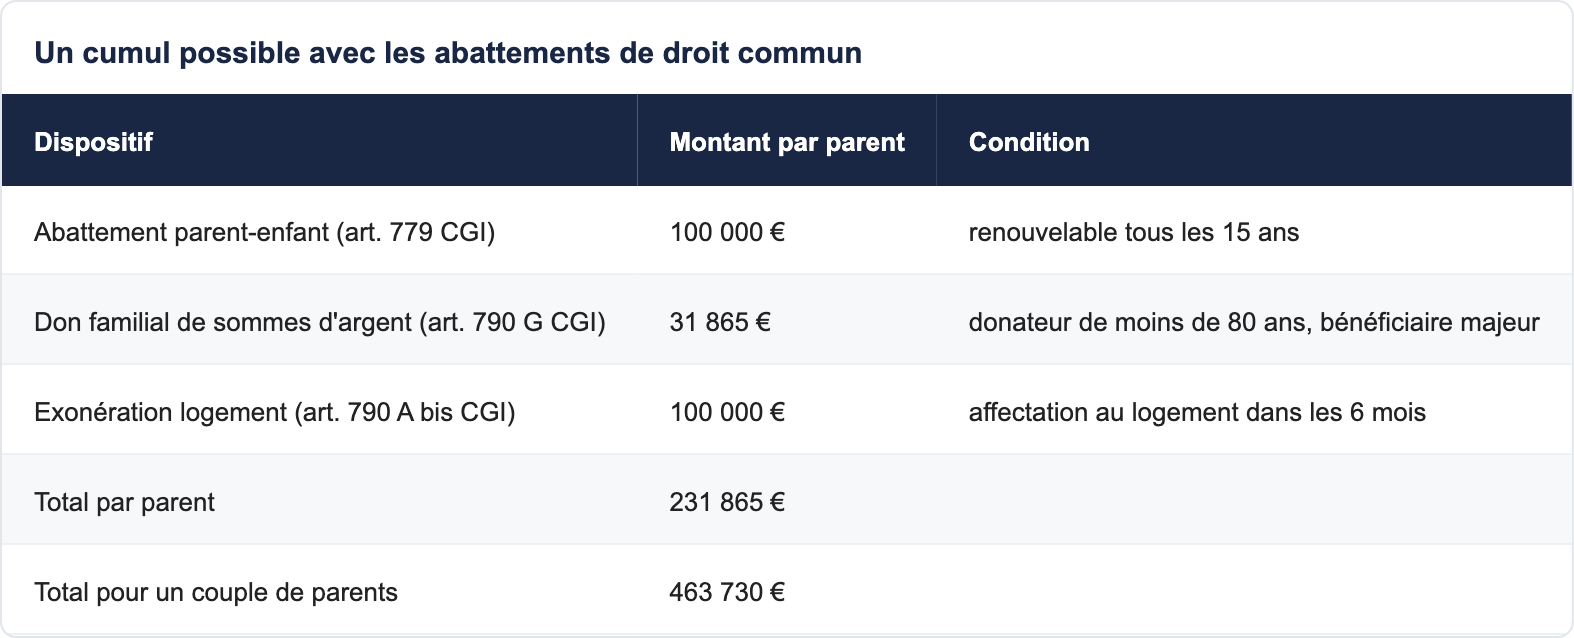
Un cumul possible avec les abattements de droit commun
L'exonération exceptionnelle s'ajoute aux autres dispositifs. Un enfant peut ainsi recevoir, de chacun de ses parents, sans aucun droit :
Le calendrier : pourquoi il faut agir maintenant
La date du don fait foi
Pour le neuf et la VEFA, le don doit être réalisé au plus tard le 31 décembre 2026. Les fonds disposent ensuite de six mois pour être affectés à l'achat. Un don effectué en décembre 2026 peut donc financer une acquisition signée au premier semestre 2027. Depuis le 1er janvier 2026, la déclaration d'un don manuel se fait en ligne dans l'espace personnel du bénéficiaire sur le site des impôts ; un acte notarié reste recommandé pour sécuriser la date et l'affectation.
Un rétroplanning réaliste pour un achat en VEFA
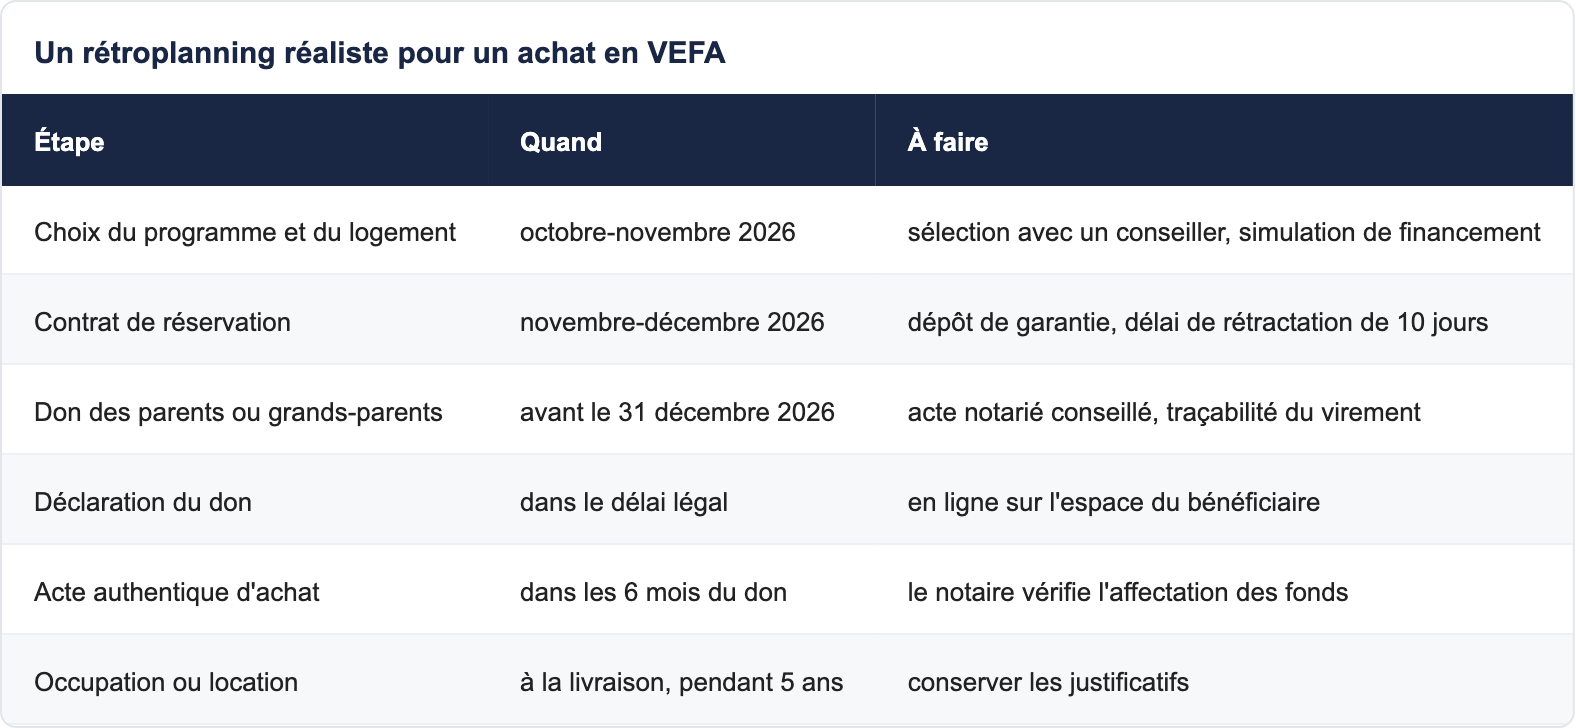
En VEFA, le prix est versé par appels de fonds au fil du chantier. Le point à valider avec le notaire est donc la façon dont les sommes données sont affectées à l'acquisition dans le délai de six mois (versement à la signature, séquestre, remboursement anticipé interdit…). C'est un sujet technique : ne versez pas les fonds sans ce cadrage.
Et en 2027 ?
À ce jour, aucune prolongation de l'exonération pour le neuf au-delà du 31 décembre 2026 n'est inscrite dans la loi. En septembre 2026, le gouvernement a présenté un plan « Transmissions 2027 » destiné au projet de loi de finances pour 2027 : relèvement temporaire du don familial de sommes d'argent de 31 865 € à 50 000 € et taux réduit de 6 % sur certaines donations dans la limite de 100 000 €. Ces propositions ne sont pas encore votées et ne sont pas ciblées sur le logement neuf. Une famille dont le projet d'achat neuf est prêt n'a donc aucun intérêt à attendre 2027 sur la base de ces annonces.
Pourquoi le neuf est le meilleur terrain pour ce dispositif
Un apport massif qui change le plan de financement
Recevoir 100 000 à 300 000 € avant d'acheter, c'est transformer un projet. Prenons un T4 neuf à 400 000 €, frais de notaire estimés à 2,5 % (10 000 €), avec nos hypothèses habituelles : crédit sur 20 ans à 3,3 % hors assurance, assurance emprunteur 0,34 %.
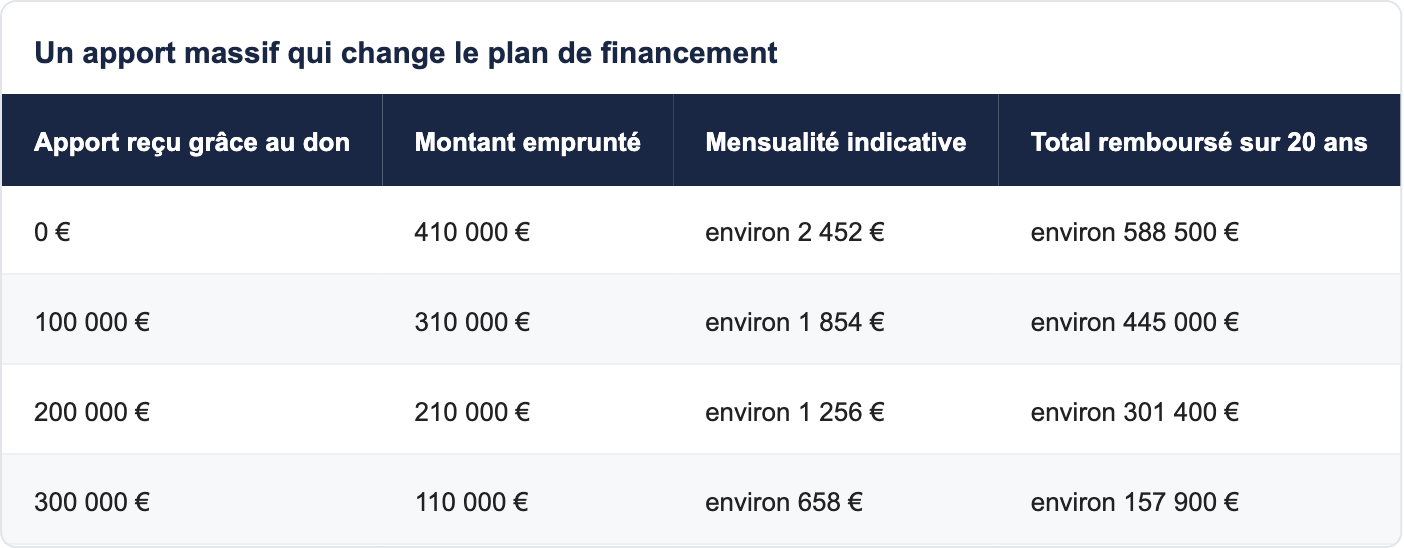
Au-delà de la mensualité, un apport important améliore le taux obtenu, facilite l'accord bancaire et réduit le coût total du crédit de plusieurs dizaines de milliers d'euros. Pour les critères examinés par la banque, notre article sur les prêts et aides des primo-accédants fait le point.
Des frais de notaire réduits
Dans le neuf, les frais de notaire représentent environ 2 à 3 % du prix, contre 7 à 8 % dans l'ancien. Chaque euro donné finance donc davantage de logement et moins de taxes. Le détail est expliqué dans notre article frais de notaire dans le neuf, ligne par ligne.
Un logement qui garde sa valeur
La transmission se fait dans un bien conforme à la RE2020, sans travaux à prévoir, couvert par les garanties de parfait achèvement, biennale et décennale. C'est un actif familial durable, que l'enfant peut habiter puis louer ou revendre dans de bonnes conditions. Notre article l'immobilier neuf, un choix stratégique pour les familles développe cet argument.
Un cumul possible avec les aides à l'achat
Le don n'empêche pas de mobiliser le prêt à taux zéro si le bénéficiaire est primo-accédant et respecte les plafonds de ressources, ni la TVA réduite dans le neuf dans les quartiers éligibles. Un apport important peut même rendre un projet finançable avec un PTZ qui, seul, n'aurait pas suffi.
Donner pour loger ou donner pour investir ?
Le cas le plus fréquent : aider un enfant à acheter sa résidence principale
C'est l'usage naturel du dispositif : le jeune couple reçoit un apport de ses parents et grands-parents, achète un appartement neuf et y habite au moins cinq ans. Pour une famille qui s'agrandit, c'est souvent l'occasion de viser un T4 plutôt qu'un T3.
Le cas de l'investissement locatif
Pour le neuf, le texte admet aussi la mise en location du logement à titre de résidence principale d'un locataire pendant cinq ans. Un enfant déjà propriétaire de sa résidence principale peut donc utiliser le don pour acheter un logement neuf destiné à la location. Il peut alors étudier le statut de bailleur privé Jeanbrun ou le régime LMNP, dont les mérites respectifs sont comparés dans notre article LMNP ou Jeanbrun : quel dispositif choisir. Faites vérifier par le notaire les conditions applicables au locataire (notamment l'exclusion des membres du foyer du bénéficiaire). Pour définir le bon objectif d'investissement, voyez la page Investir dans l'immobilier neuf.
Les pièges à éviter
- Donner trop tard : pour le neuf, le don doit être daté au plus tard du 31 décembre 2026.
- Laisser dormir les fonds : ils doivent être affectés au projet dans les six mois.
- Donner un bien au lieu d'une somme d'argent : seul le don de sommes d'argent est visé.
- Dépasser les plafonds : 100 000 € par donateur, 300 000 € au total pour un même bénéficiaire, toutes branches confondues.
- Revendre ou changer d'usage trop tôt : le logement doit rester résidence principale ou loué comme tel pendant cinq ans, faute de quoi l'exonération est remise en cause.
- Négliger la preuve : conservez l'acte de donation, les relevés de virement, l'acte d'achat et les appels de fonds.
- Oublier l'égalité entre héritiers : une donation importante à un enfant peut devoir être rapportée à la succession ; parlez-en avec le notaire, éventuellement dans le cadre d'une donation-partage.
Trois exemples concrets
Une jeune famille en Île-de-France
Léa et Thomas, 34 et 36 ans, attendent leur deuxième enfant. Les parents de Léa donnent 100 000 € chacun et la grand-mère de Thomas 50 000 €. Avec 250 000 € d'apport, le couple réserve un T4 neuf en Seine-Saint-Denis, par exemple dans une résidence comme Aurore à Villemomble, qui compte 61 logements disponibles au 28 septembre 2026. Leur mensualité passe sous la barre des 1 000 € au lieu de plus de 2 400 €.
Un primo-accédant près de Genève
Hugo, 29 ans, frontalier, reçoit 100 000 € de ses parents. Il achète un T3 neuf en Haute-Savoie, dans le Genevois français où les prix sont élevés ; un programme comme Les Jardins d'Horaé à Étrembières en est une illustration. Son apport lui permet de rester sous un taux d'endettement confortable malgré le niveau des prix.
Une grand-mère qui prépare sa transmission
Monique, 78 ans, souhaite aider son petit-fils étudiant à Toulouse. Elle lui donne 100 000 € qui financent un studio neuf mis en location à titre de résidence principale, par exemple dans le programme La Trend à Saint-Orens-de-Gameville. Le petit-fils se constitue un patrimoine locatif sans droits de donation.
Ces exemples sont illustratifs ; les disponibilités évoluent chaque semaine et chaque situation doit être validée par un notaire.
Comment Vianova vous accompagne
Pour profiter du dispositif avant le 31 décembre 2026, tout se joue sur le calendrier : trouver le bon logement, réserver et sécuriser le financement à temps. Vianova vous présente les programmes neufs au prix du promoteur, avec un conseiller unique du premier appel à la remise des clés, et vous ne payez aucun honoraire. La sélection est préparée par un conseiller, pas par un algorithme, et les aides (PTZ, prêt Action Logement, prêt d'accession sociale, prêt conventionné, TVA réduite, aides locales) sont vérifiées commune par commune. Nous travaillons avec vos notaires et vos courtiers pour caler la donation sur le calendrier de l'achat. Explorez l'offre sur la carte des programmes neufs, en Île-de-France, en Haute-Savoie ou en Haute-Garonne.
Questions fréquentes
Qui peut bénéficier du don exonéré ?
Les enfants, petits-enfants et arrière-petits-enfants du donateur, ou, à défaut de descendants, ses neveux et nièces.
Combien peut-on donner sans droits ?
Jusqu'à 100 000 € par donateur, dans la limite de 300 000 € reçus par un même bénéficiaire au titre de ce dispositif.
Jusqu'à quand peut-on donner pour un achat dans le neuf ?
Le don doit être réalisé au plus tard le 31 décembre 2026. Les fonds doivent ensuite être affectés à l'achat dans les six mois.
Un achat en VEFA est-il éligible ?
Oui, l'acquisition d'un logement en l'état futur d'achèvement est expressément visée. Faites valider par le notaire l'affectation des fonds au regard des appels de fonds.
Peut-on faire construire sa maison avec ce don ?
Selon les commentaires de l'administration analysés par les professionnels, la construction par le bénéficiaire lui-même n'est pas assimilée à l'acquisition d'un logement neuf. Mieux vaut acheter un logement neuf ou en VEFA.
Le logement doit-il être habité par l'enfant ?
Pour le neuf, il peut être sa résidence principale ou être loué à un tiers qui en fait sa résidence principale, pendant cinq ans. Pour l'ancien, l'occupation personnelle par un primo-accédant est exigée.
L'enfant doit-il être primo-accédant ?
Pour le neuf, non. Pour l'ancien, oui : il ne doit pas avoir été propriétaire de sa résidence principale au cours des deux années précédentes.
Le don est-il cumulable avec l'abattement de 100 000 € ?
Oui. Il s'ajoute à l'abattement parent-enfant de 100 000 € et au don familial de 31 865 €, soit jusqu'à 231 865 € par parent sans droits.
Y a-t-il une condition d'âge pour le donateur ?
Le don familial de l'article 790 G exige un donateur de moins de 80 ans. L'exonération logement a ses propres conditions, à vérifier avec le notaire pour votre situation.
Faut-il passer chez le notaire ?
Un don manuel peut être simplement déclaré, désormais en ligne. Un acte notarié est toutefois recommandé pour sécuriser la date, le montant et l'affectation des fonds.
Que se passe-t-il si l'enfant revend avant cinq ans ?
L'exonération peut être remise en cause, avec paiement des droits normalement dus. Des exceptions existent pour certains événements de la vie ; à vérifier au cas par cas.
Peut-on utiliser le don pour rembourser un crédit ?
Non, les sommes doivent financer l'acquisition, pas le remboursement d'un prêt déjà souscrit.
Le don peut-il financer un investissement locatif ?
Dans le neuf, oui, si le logement est loué à titre de résidence principale d'un locataire pendant cinq ans. Le bénéficiaire peut alors étudier le statut Jeanbrun ou le LMNP.
Le dispositif sera-t-il prolongé en 2027 ?
Aucune prolongation n'est votée à ce jour pour le neuf. Le plan « Transmissions 2027 » annoncé en septembre 2026 porte sur d'autres mécanismes et n'est pas encore adopté.
Peut-on combiner le don et le PTZ ?
Oui, si le bénéficiaire remplit les conditions du prêt à taux zéro, notamment de primo-accession et de ressources.
Comment déclarer le don ?
Depuis 2026, la déclaration d'un don manuel se fait en ligne dans l'espace personnel du bénéficiaire sur le site des impôts, dans le délai légal.
Deux grands-parents et deux parents peuvent-ils donner 100 000 € chacun ?
Chacun peut donner jusqu'à 100 000 €, mais le bénéficiaire ne peut recevoir plus de 300 000 € au total au titre de ce dispositif.
Que faire si le logement n'est pas encore choisi ?
Il reste trois mois : c'est court mais faisable, à condition de choisir rapidement un programme disponible et de réserver avant la fin de l'année. Un conseiller Vianova peut vous présenter une sélection sous quelques jours.
Conclusion
Le don familial exonéré est une occasion rare : jusqu'à 300 000 € transmis sans droits pour financer un logement neuf, en plus des abattements habituels. Pour le neuf et la VEFA, il reste jusqu'au 31 décembre 2026 pour donner, puis six mois pour acheter. Anticiper, c'est sécuriser à la fois l'économie fiscale et le choix du bon logement. Pour trouver un logement neuf adapté à votre famille au prix du promoteur, commencez par la page Logement famille ; si votre enfant achète son premier logement, la page Devenir propriétaire lui montre ce que son loyer pourrait financer. Retrouvez aussi les articles de la rubrique Famille et transmission, notre hub conseil investissement et la rubrique lois et fiscalité.
*Cet article présente des informations générales à la date de rédaction ; il ne constitue pas un conseil fiscal ou juridique. Faites valider votre projet par un notaire.*